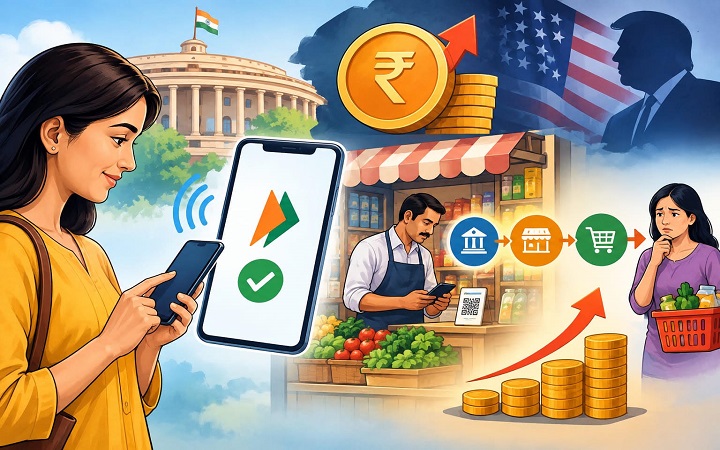

अंततः अमेरिकी दबाव ने असर दिखाया—यह निष्कर्ष आकर्षक जरूर है, लेकिन 14 सितंबर की वित्त मंत्रालय की अधिसूचना को समझने के लिए थोड़ी सावधानी जरूरी है। अधिसूचना ने ₹2,000 तक के यूपीआई लेन-देन और रुपे डेबिट कार्ड भुगतान पर प्रत्यक्ष या अप्रत्यक्ष शुल्क लगाने से बैंकों और भुगतान-प्रणाली प्रदाताओं को रोक दिया है। परंतु ₹2,000 से अधिक के यूपीआई भुगतान पर तत्काल कोई उपभोक्ता शुल्क लागू नहीं किया गया है; अधिसूचना ने केवल बड़े लेन-देन पर भविष्य में शुल्क या एमडीआर की संभावना के लिए रास्ता खुला छोड़ा है।
फिर भी चिंता वास्तविक है। क्योंकि नीतियों का असर केवल उस शब्द से नहीं समझा जाता जो अधिसूचना में लिखा है; यह भी देखना पड़ता है कि उसके बाद बाजार का व्यवहार किस दिशा में जाता है। आज शुल्क सीधे ग्राहक से न लिया जाए, कल व्यापारी से लिया जाए और परसों व्यापारी उसे वस्तुओं और सेवाओं की कीमत में जोड़ दे—तो अंततः भार उपभोक्ता पर ही आ सकता है। आर्थिक व्यवस्था में लागत का कोई भी नया तत्व लंबे समय तक अपने मूल स्थान पर नहीं रहता; वह किसी न किसी रूप में कीमत, कमीशन या सेवा-शुल्क बनकर बाजार में फैल सकता है।
सरकार का वर्तमान निर्णय यह नहीं कहता कि ₹2,000 से ऊपर का हर यूपीआई भुगतान अब शुल्कयुक्त हो गया है। अधिसूचना का स्पष्ट प्रावधान यह है कि ₹2,000 तक के यूपीआई लेन-देन पर बैंक या भुगतान-प्रणाली प्रदाता भुगतान करने वाले अथवा प्राप्त करने वाले व्यक्ति से कोई प्रत्यक्ष या अप्रत्यक्ष शुल्क नहीं ले सकते। बड़े भुगतान के संबंध में न तो कोई निश्चित दर घोषित की गई है और न ही यह कहा गया है कि आम उपयोगकर्ता को तुरंत अतिरिक्त पैसा देना होगा।
लेकिन नीति का संकेत उतना ही महत्वपूर्ण है जितना उसका वर्तमान प्रभाव। लंबे समय से यूपीआई पर एमडीआर यानी व्यापारी छूट दर लगाने की चर्चा चलती रही है। एमडीआर वह शुल्क है जो किसी डिजिटल भुगतान को संसाधित करने के लिए व्यापारी या भुगतान-प्रणाली से जुड़े पक्षों के बीच लिया जाता है। यदि भविष्य में ₹2,000 से अधिक के व्यापारी भुगतान पर एमडीआर लगाया गया, तो बैंक, भुगतान अनुप्रयोग और भुगतान-संसाधक अपनी लागत वसूलने का प्रयास कर सकते हैं। यही वह बिंदु है जहाँ नागरिकों की आशंका शुरू होती है।
सरकार शायद यह तर्क दे सकती है कि छोटे भुगतान गरीब, निम्न-मध्यमवर्गीय और रोजमर्रा के उपभोक्ताओं के लिए मुफ्त रहेंगे। यह तर्क अपने आप में समझने योग्य है। चाय, दूध, सब्जी, स्थानीय परिवहन या छोटी दुकान के भुगतान पर शुल्क न लगे, यह डिजिटल समावेशन के लिए महत्वपूर्ण है। मगर प्रश्न यह है कि क्या ₹2,000 की सीमा के ऊपर शुल्क लगाने की व्यवस्था बड़े व्यापार तक सीमित रहेगी? और यदि वह सीमित रहेगी, तो इसकी निगरानी कौन करेगा?
यह मान लेना कठिन है कि व्यापारी अतिरिक्त लागत को हमेशा अपने मुनाफे से वहन करेगा। बड़े संगठित कारोबार कुछ समय तक भुगतान-प्रसंस्करण की लागत को सह सकते हैं, पर छोटे व्यापारियों के लिए हर शुल्क मायने रखता है। किराना दुकानदार, ऑनलाइन विक्रेता, निजी शिक्षक, चिकित्सक, मरम्मत-कर्मी और छोटे सेवा-प्रदाता अपनी लागत को किसी न किसी रूप में ग्राहक तक पहुंचा सकते हैं।
कल्पना कीजिए कि किसी व्यापारी पर प्रत्येक बड़े यूपीआई भुगतान पर एक प्रतिशत का शुल्क लगता है। वह ग्राहक को कह सकता है कि नकद भुगतान करें, या डिजिटल भुगतान पर अतिरिक्त राशि दें, या वस्तु की कीमत में मामूली वृद्धि कर सकता है। ग्राहक को अलग से शुल्क दिखाई न दे, फिर भी वह बढ़ी हुई कीमत के रूप में भुगतान कर सकता है। इसीलिए केवल यह कहना पर्याप्त नहीं कि शुल्क “प्राप्तकर्ता” देगा। प्राप्तकर्ता भी बाजार का हिस्सा है और बाजार में कोई भी लागत अंततः कीमतों में समायोजित हो सकती है।
इससे डिजिटल भुगतान की उस सहजता पर भी असर पड़ सकता है जिसने यूपीआई को भारत के आर्थिक जीवन का सामान्य हिस्सा बना दिया है। आज ग्राहक को यह सोचने की जरूरत नहीं पड़ती कि भुगतान के लिए उसके पास नकद है या कार्ड। मोबाइल और बैंक खाते के सहारे कुछ सेकंड में लेन-देन पूरा हो जाता है। यदि बड़े भुगतान पर अतिरिक्त शुल्क, असफल लेन-देन, अलग-अलग अनुप्रयोगों की दरें या व्यापारी द्वारा मनमाना अधिभार आने लगे, तो यह भरोसा कमजोर हो सकता है।
अमेरिकी कंपनियों और ट्रंप प्रशासन के दबाव का आरोप राजनीतिक बहस का महत्वपूर्ण हिस्सा है, लेकिन इसे प्रमाणित तथ्य की तरह प्रस्तुत करने से पहले ठोस दस्तावेज, आधिकारिक बयान और वार्ताओं का सार्वजनिक रिकॉर्ड सामने होना चाहिए। विदेशी कंपनियों का अपने हितों के लिए सरकारों पर दबाव बनाना असामान्य नहीं है। वैश्विक भुगतान कंपनियां चाहती हैं कि भुगतान बाजार में प्रतिस्पर्धा के नियम उनके अनुकूल हों और घरेलू प्रणालियों पर लगाए गए संरक्षणात्मक प्रावधान धीरे-धीरे कम हों।
यह भी सच है कि यूपीआई ने भारत में भुगतान के क्षेत्र में ऐसा मॉडल खड़ा किया है जिसमें उपयोगकर्ता को लगभग शून्य लागत पर त्वरित भुगतान की सुविधा मिली। इस व्यवस्था ने पारंपरिक कार्ड नेटवर्क और विदेशी भुगतान कंपनियों के व्यावसायिक मॉडल को चुनौती दी है। इसलिए अंतरराष्ट्रीय कारोबारी हितों का इस बहस में होना स्वाभाविक है। मगर किसी नीति-निर्णय को केवल “अमेरिका के दबाव” का परिणाम बताने से घरेलू आर्थिक कारणों की चर्चा अधूरी रह जाती है।
बैंकों और भुगतान अनुप्रयोगों का तर्क है कि यूपीआई के व्यापक संचालन, साइबर सुरक्षा, तकनीकी ढांचे और ग्राहक-सहायता पर खर्च होता है। दूसरी ओर सरकार ने वर्षों तक यूपीआई को मुफ्त रखकर डिजिटल अर्थव्यवस्था के विस्तार को प्राथमिकता दी। अब यदि इस व्यवस्था की लागत का प्रश्न उठ रहा है, तो सरकार को पारदर्शी ढंग से बताना चाहिए कि कुल लागत कितनी है, उसका कितना भाग कौन वहन करेगा और शुल्क से प्राप्त धन का उपयोग किस उद्देश्य से होगा।
इस मुद्दे पर राष्ट्रवाद का आवरण डालना लोकतांत्रिक बहस को कमजोर करेगा। यदि सरकार ने यह निर्णय किसी विदेशी दबाव में नहीं, बल्कि घरेलू आर्थिक विवशताओं या भुगतान-तंत्र की स्थिरता के लिए लिया है, तो उसे स्पष्ट रूप से बताना चाहिए। यदि किसी अंतरराष्ट्रीय बातचीत का प्रभाव पड़ा है, तो संसद और जनता को उसके बारे में जानकारी मिलनी चाहिए। पारदर्शिता राष्ट्रहित के विरुद्ध नहीं होती; वह राष्ट्रहित की पहली शर्त है।
सरकार को कम-से-कम चार बातें सुनिश्चित करनी चाहिए—पहली, बड़े यूपीआई भुगतान पर कोई भी शुल्क दर सार्वजनिक और तर्कसंगत हो; दूसरी, छोटे व्यापारियों पर लागत का असंगत बोझ न पड़े; तीसरी, ग्राहक से छिपे हुए अधिभार की अनुमति न हो; और चौथी, भुगतान सेवा प्रदाताओं के बीच प्रतिस्पर्धा बनी रहे। इसके साथ शिकायत-निवारण और शुल्क-वापसी की स्पष्ट व्यवस्था भी जरूरी है।
यूपीआई केवल तकनीकी मंच नहीं, बल्कि भारत की रोजमर्रा की अर्थव्यवस्था का आधार बन चुका है। इसलिए इसकी लागत का फैसला बंद कमरों में या राजनीतिक नारों के बीच नहीं होना चाहिए। ₹2,000 तक के भुगतान को मुफ्त रखने का निर्णय राहत देता है, लेकिन उससे ऊपर के भुगतान पर संभावित शुल्क की अस्पष्टता चिंता पैदा करती है। सरकार को यह भ्रम दूर करना होगा कि क्या वह केवल भुगतान-तंत्र की लागत का समाधान खोज रही है या धीरे-धीरे नागरिकों की जेब पर नया बोझ डालने की तैयारी कर रही है।
नागरिकों से भी यही अपेक्षा है कि वे हर सरकारी निर्णय को स्वतः राष्ट्रहित का प्रमाण न मानें। राष्ट्रहित का अर्थ सरकार का समर्थन करना नहीं, बल्कि ऐसी नीतियों की मांग करना है जिनमें जनता को सही सूचना, उचित कीमत और जवाबदेही मिले। यूपीआई की सफलता भरोसे पर टिकी है। यदि शुल्क की आहट उस भरोसे को कमजोर करती है, तो सरकार को केवल अधिसूचना नहीं, बल्कि पूरी नीति का सामाजिक और आर्थिक हिसाब जनता के सामने रखना चाहिए।