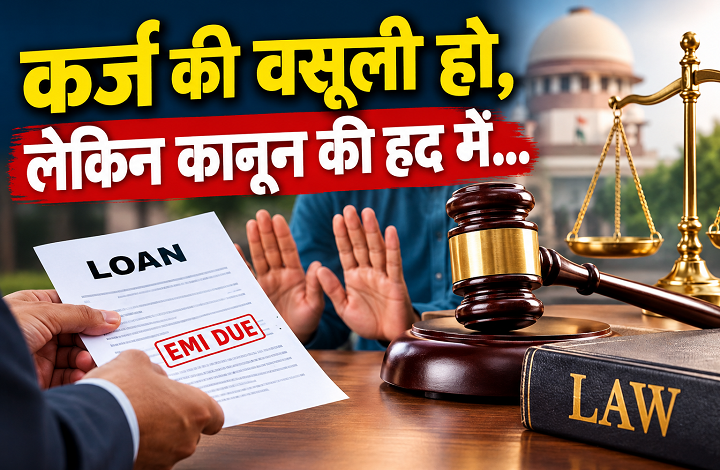
कर्ज की वसूली हो, लेकिन कानून की हद में, सर्वोच्च न्यायालय का महत्वपूर्ण फैसला : वाहन जब्ती में मनमानी, बलप्रयोग और अनुचित समय पर कार्रवाई पर कड़ा संदेश।
कर्ज लेना एक आर्थिक अनुबंध है। कर्ज की राशि निर्धारित समय पर वापस न मिलने की स्थिति में बैंक या वित्तीय संस्था को अपनी बकाया राशि वसूलने का अधिकार है। लेकिन यह अधिकार असीमित नहीं है। कर्ज की वसूली के लिए अपनाई जाने वाली प्रक्रिया कानून, ऋण समझौते और भारतीय रिजर्व बैंक के दिशा-निर्देशों के अनुरूप होनी चाहिए। किसी व्यक्ति के ऊपर कर्ज बकाया होने का अर्थ यह नहीं है कि वित्तीय संस्था उसके साथ बलपूर्वक, अपमानजनक या मनमाने तरीके से व्यवहार कर सकती है। सर्वोच्च न्यायालय का हालिया फैसला इसी महत्वपूर्ण सिद्धांत को रेखांकित करता है।
मामला उत्तर प्रदेश के हरि दत्ता शर्मा से संबंधित है। उन्होंने वर्ष 2019 में टाटा एसएफसी 407 ट्रक खरीदने के लिए चोलामंडलम इन्वेस्टमेंट एंड फाइनेंस कंपनी लिमिटेड से वाहन ऋण लिया था। ट्रक उनके लिए केवल एक वाहन नहीं था, बल्कि उनकी आजीविका का महत्वपूर्ण साधन था। ऋण की कुछ किस्तें बकाया होने के बाद वित्तीय संस्था और ऋणग्राही के बीच विवाद उत्पन्न हुआ। शर्मा का आरोप था कि 9 अप्रैल 2023 की रात लगभग एक बजे कुछ लोग उनके वाहन को जबरन ले गए। आरोप यह भी था कि वाहन का स्टीयरिंग लॉक तोड़ा गया और निर्धारित प्रक्रिया का पालन किए बिना ट्रक को अपने कब्जे में ले लिया गया।
इसके बाद वाहन को बेच दिया गया। मामला पहले उच्च न्यायालय पहुंचा, जहां याचिका खारिज कर दी गई। इसके बाद पीड़ित ने सर्वोच्च न्यायालय का दरवाजा खटखटाया। हरि दत्ता शर्मा बनाम उत्तर प्रदेश राज्य एवं अन्य, 2026 आईएनएससी 998 में सर्वोच्च न्यायालय ने पूरे मामले को केवल इस दृष्टि से नहीं देखा कि ऋण की किस्तें बकाया थीं। न्यायालय ने इस बात पर विशेष ध्यान दिया कि बकाया राशि की वसूली के लिए किस प्रकार की प्रक्रिया अपनाई गई।
सर्वोच्च न्यायालय ने स्पष्ट किया कि ऋणदाता को अपने वैध अधिकारों का प्रयोग करने की अनुमति है, लेकिन अधिकार का इस्तेमाल कानून की सीमा के भीतर ही किया जा सकता है। किसी वित्तीय संस्था का ऋण वसूलने का अधिकार उसे बलपूर्वक वाहन छीनने या कानून अपने हाथ में लेने का अधिकार नहीं देता। ऋण की वसूली और व्यक्ति की गरिमा, दोनों के बीच कानूनी संतुलन आवश्यक है।
इस मामले में ऋण समझौते में वाहन का कब्जा लेने से पहले सात दिन का नोटिस देने का प्रावधान था। न्यायालय ने पाया कि वाहन जब्त करने से पहले इस प्रावधान के अनुसार सात दिन का नोटिस नहीं दिया गया था। इसके अतिरिक्त वाहन को रात लगभग एक बजे ले जाने और स्टीयरिंग लॉक तोड़ने की घटना ने भी मामले को गंभीर बना दिया। न्यायालय ने इस प्रकार की कार्रवाई को विधिसम्मत और शांतिपूर्ण कब्जे की प्रक्रिया के अनुरूप नहीं माना।
यहां यह समझना भी जरूरी है कि सात दिन का नोटिस हर प्रकार के वाहन ऋण की जब्ती के लिए सार्वभौमिक कानूनी नियम के रूप में निर्धारित नहीं किया गया है। इस मामले में सात दिन की अवधि संबंधित ऋण समझौते में निर्धारित थी। इसलिए इस फैसले का सही अर्थ यही है कि यदि ऋण समझौते में किसी निश्चित प्रक्रिया या नोटिस का प्रावधान है तो वित्तीय संस्था को उसका पालन करना होगा। साथ ही लागू कानून और भारतीय रिजर्व बैंक के दिशा-निर्देशों का भी पालन आवश्यक है।
सर्वोच्च न्यायालय ने ऋण वसूली के दौरान अनुचित दबाव, उत्पीड़न और बलप्रयोग के प्रश्न को भी गंभीरता से लिया। बैंक और वित्तीय संस्थाएं ऋण वसूली के लिए प्रतिनिधियों या वसूली एजेंटों की सहायता ले सकती हैं, लेकिन ऐसे प्रतिनिधियों को कानून के दायरे में ही कार्य करना होगा। किसी ऋणग्राही को धमकाना, अपमानित करना, असामान्य समय पर परेशान करना या बलपूर्वक संपत्ति पर कब्जा करना वैध वसूली प्रक्रिया का हिस्सा नहीं हो सकता।
इस फैसले का एक महत्वपूर्ण पहलू व्यक्ति की आजीविका से जुड़ा है। यदि कोई ट्रक, टैक्सी, ऑटो या अन्य व्यावसायिक वाहन किसी व्यक्ति की आय का मुख्य साधन है, तो उसे मनमाने तरीके से छीन लेने का प्रभाव केवल संपत्ति के नुकसान तक सीमित नहीं रहता। इससे व्यक्ति और उसके परिवार की आय प्रभावित हो सकती है। इसी संदर्भ में सर्वोच्च न्यायालय ने संविधान के अनुच्छेद 14 और 21 से जुड़े अधिकारों पर भी विचार किया। न्यायालय ने इस मामले में वाहन के आजीविका के साधन होने और उसके अनुचित तरीके से छीने जाने को गंभीरता से लिया।
सर्वोच्च न्यायालय ने प्रभावित ऋणग्राही को महत्वपूर्ण राहत भी दी। वित्तीय संस्था को दोनों ऋण खाते बंद करने, वाहन की बिक्री से प्राप्त 4.50 लाख रुपये की राशि वापस करने तथा उस राशि पर बिक्री की तारीख से भुगतान तक छह प्रतिशत वार्षिक ब्याज देने का निर्देश दिया गया। इसके अतिरिक्त मानसिक पीड़ा और आजीविका के नुकसान के लिए 10 लाख रुपये का मुआवजा तथा मुकदमे की लागत के रूप में 50 हजार रुपये देने का आदेश भी दिया गया।
इस फैसले का अर्थ यह नहीं है कि ऋण की किस्तें न चुकाने पर वित्तीय संस्था वाहन जब्त नहीं कर सकती। यदि ऋणग्राही अपने दायित्वों का पालन नहीं करता है तो ऋणदाता के पास कानून और अनुबंध के अनुसार कार्रवाई करने के अधिकार बने रहते हैं। लेकिन उस कार्रवाई की प्रक्रिया कानूनसम्मत, पारदर्शी और सम्मानजनक होनी चाहिए। इसी तरह ऋणग्राहियों का भी दायित्व है कि वे ऋण की शर्तों का पालन करें और आर्थिक कठिनाई होने पर वित्तीय संस्था से समय रहते संवाद करें।
आज देश में लाखों परिवार वाहन ऋण लेकर ट्रक, टैक्सी, ऑटो, कार और अन्य व्यावसायिक वाहन खरीदते हैं। इनमें से बड़ी संख्या में लोगों के लिए वाहन उनकी रोजी-रोटी का प्रमुख साधन होते हैं। ऐसे में ऋण वसूली की प्रक्रिया में मानवीय संवेदना और कानूनी जवाबदेही दोनों आवश्यक हैं।
सर्वोच्च न्यायालय का यह फैसला एक व्यापक संदेश देता है—कर्ज की वसूली वित्तीय व्यवस्था का आवश्यक हिस्सा है, लेकिन वसूली के नाम पर कानून को ताक पर नहीं रखा जा सकता। ऋणदाता का अधिकार महत्वपूर्ण है तो ऋणग्राही की गरिमा भी उतनी ही महत्वपूर्ण है। आर्थिक अनुशासन और विधि का शासन एक-दूसरे के विरोधी नहीं, बल्कि एक स्वस्थ वित्तीय व्यवस्था के दो आवश्यक आधार हैं।